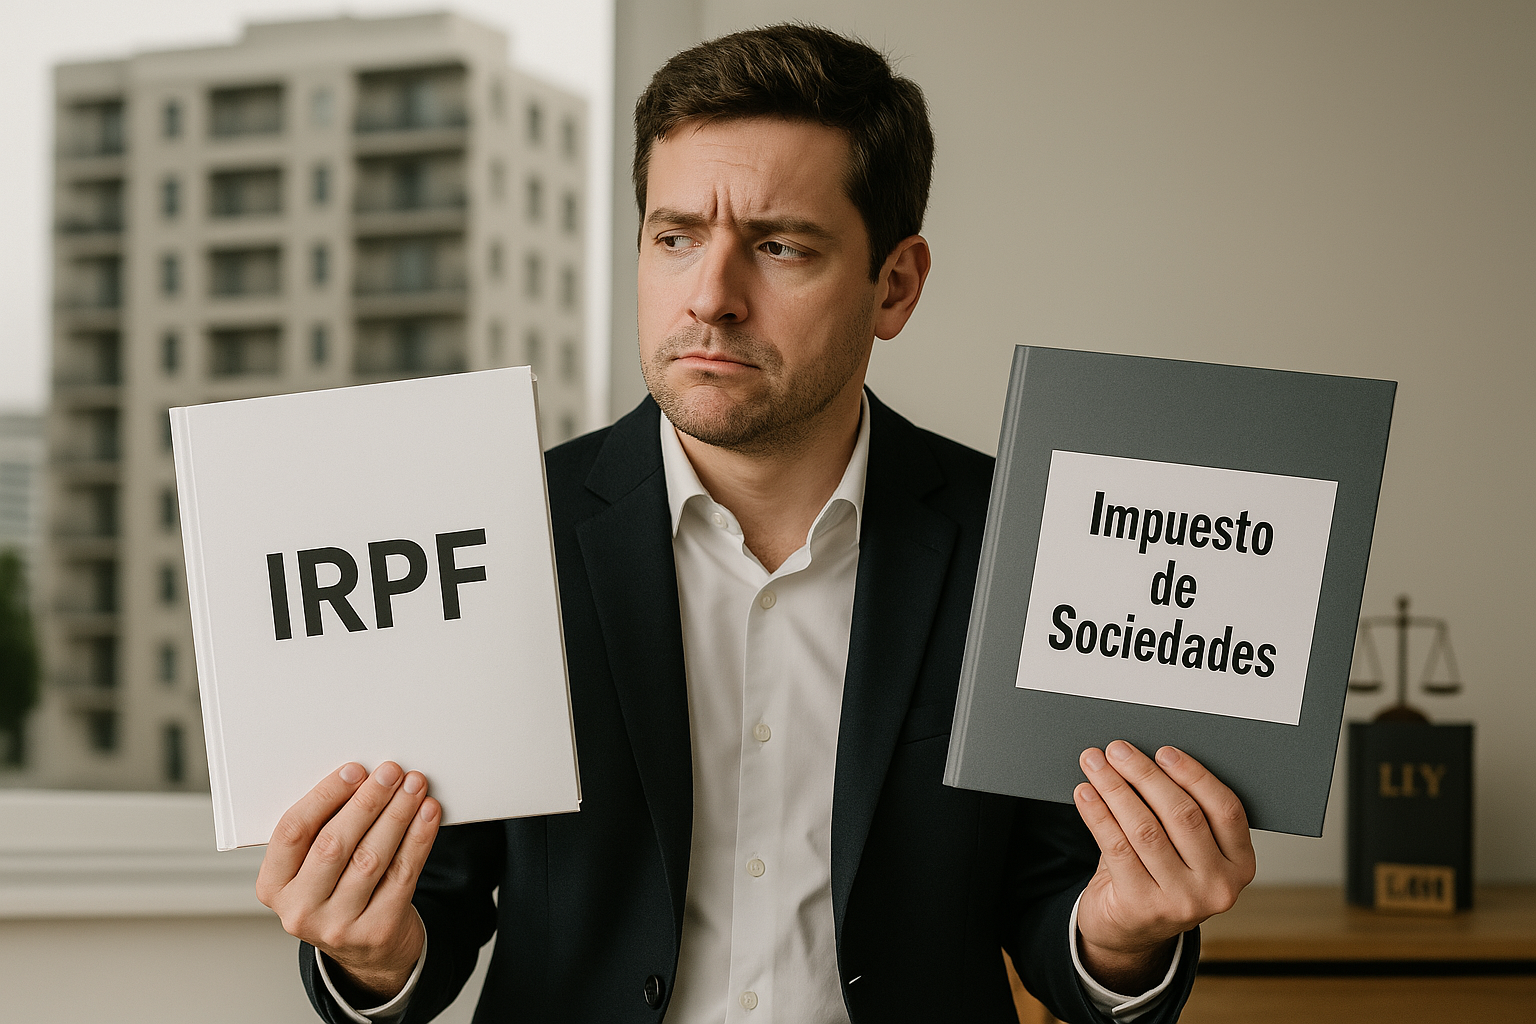
¿Mejor alquilar tus pisos a tu nombre o a través de una sociedad para alquiler de viviendas? Depende de cuántos tengas, de a quién se los alquilas y de lo que cuesta pasarlos a una sociedad. Con la reforma de 2023 y los decretos de octubre de 2026, el IRPF mejora para quien alquila a precio contenido, y la sociedad solo compensa en casos concretos.
Actualizado a 8 de octubre de 2026. Los decretos de vivienda (RDL 28 y 29/2026) están publicados pero pendientes de convalidación. Las nuevas reducciones del IRPF se aplican a los contratos que se firmen desde el 1 de diciembre de 2026.
En el IRPF solo tributa el rendimiento neto del alquiler tras aplicarle una reducción, que depende de la fecha del contrato. Para no perderte, mira en qué columna estás:
Antes del 26/5/2023
Se mantiene la reducción del 60 % sobre el rendimiento neto positivo.
26/5/2023 a 30/11/2026
Régimen vigente a 31/12/2025: 50 % general, y más (90 %, 70 %, 60 %) en supuestos concretos que siguen funcionando para estos contratos.
Desde 1/12/2026
Nueva escala (abajo), con reducciones de hasta el 100 % según la renta, la zona y la edad del inquilino.
Estas reducciones solo se aplican si el arrendador no es gran tenedor cuando firma el contrato, y las zonas «tensionadas» son las que declare el Ministerio de Vivienda.
| Situación | Reducción |
|---|---|
| Nuevo contrato con la renta rebajada más de un 5 % respecto al anterior, con el mismo inquilino al acabar el plazo mínimo, o con otro si la renta queda por debajo del límite del sistema de índices | 100 % |
| Lo anterior sin cumplirse, en zona tensionada y con inquilino de 18 a 35 años | 95 % |
| Zona tensionada | 90 % |
| Inquilino de 18 a 35 años (fuera de zona tensionada) | 85 % |
| Resto de casos con rebaja de más del 5 % | 70 % |
| Nuevo contrato con la misma renta (o menos del 5 % de rebaja) | 50 % |
| Nuevo contrato con subida de renta | del 40 % al 15 %, según cuánto suba |
| Alquilas por primera vez con la renta por debajo del límite | 100 % (95, 90 y 85 % en zona tensionada o con inquilino joven; 50 % si la renta llega al límite) |
| Prórroga tácita (si la renta inicial no excedía el límite y no eres gran tenedor) | 80 % |
| Alquiler social a administraciones o entidades sin ánimo de lucro | 70 % |
| Vivienda rehabilitada en los dos años anteriores | 60 % |
Ojo con… las reducciones no se aplican a la parte del rendimiento que Hacienda regularice por ingresos no declarados o gastos indebidos, ni a contratos que incumplan el límite de renta del art. 17.6 de la LAU en zona tensionada. Reducir lo que tributas no es que Hacienda te devuelva lo cobrado: calcula el resultado completo antes de bajar el precio.
Una sociedad que alquila pisos tributa en el Impuesto sobre Sociedades. Pero no es lo mismo ser una sociedad «patrimonial» que una dedicada de verdad al alquiler:
Sociedad patrimonial (sin medios propios)
Tributa al tipo general del 25 %. No puede aplicar los tipos reducidos de microempresa (art. 5.2 LIS).
Sociedad con actividad de alquiler
Puede aplicar los tipos reducidos si factura menos de un millón: en 2026, 19 % hasta 50.000 € de base y 21 % el resto. En 2027 pasan al 17 % y 20 %.
Régimen especial de alquiler de vivienda
Con 8 o más viviendas arrendadas u ofrecidas al menos 3 años y el 55 % de rentas o activo ligado al alquiler: bonificación del 40 % sobre la cuota por esas rentas.
Fíjate en un detalle: la bonificación del 40 % es sobre la cuota del impuesto, no sobre la base imponible. Y el «8» se refiere a viviendas, no a contratos.
Dos umbrales distintos que se confunden con frecuencia:
8 viviendas
Umbral del régimen fiscal de las sociedades de alquiler (Impuesto sobre Sociedades).
Más de 10 inmuebles o 1.500 m²
Es gran tenedor a efectos de la ley de vivienda. Puede bajar a 5 inmuebles en zonas tensionadas, y se acredita con certificado del Registro de la Propiedad.
Ser gran tenedor tiene consecuencias: pierdes las reducciones del IRPF para contratos nuevos, estás obligado a aceptar la prórroga extraordinaria del inquilino vulnerable y, en zona tensionada, la renta tiene límites más estrictos.
Más detalle en nuestro artículo sobre los decretos de vivienda de octubre de 2026.
Ganancia en el IRPF
Aportar inmuebles al capital puede generar una ganancia patrimonial para ti.
Plusvalía municipal
Puede devengarse al transmitir el terreno. Los coeficientes máximos cambian desde el 1 de diciembre de 2026 (RDL 29/2026, art. 10).
Herencias y 2027
Afecta a futuras herencias. Y desde 2027 cambia la imputación de rentas inmobiliarias (de 1,1 % a 3 % del valor catastral por tramos) para los inmuebles que no alquilas.
Ojo con… planifícalo antes de aportar nada: una sociedad mal montada puede costarte más en impuestos de lo que ahorra en alquileres.
P¿Me conviene más alquilar a mi nombre o con una sociedad?
RCon pocos pisos y alquiler a precio contenido, el IRPF suele salir mejor que una sociedad para alquiler de viviendas: reducciones de hasta el 100 % y sin el coste de montar y mantener una sociedad. La sociedad empieza a compensar con varios pisos, reinversión de beneficios o planificación patrimonial. Hay que calcularlo caso por caso.
P¿Cuántas viviendas hacen falta para el régimen especial de sociedades de alquiler?
ROcho o más, arrendadas u ofrecidas en alquiler al menos tres años, y que el 55 % de las rentas o del activo esté ligado al alquiler.
P¿Los decretos de octubre cambian el IRPF del alquiler?
RSí. Desde el 1 de diciembre de 2026 hay una nueva escala de reducciones para los contratos que se firmen, siempre que no seas gran tenedor. Los contratos anteriores mantienen su régimen.
PSi el propietario es una sociedad, ¿puede recuperar el piso para uso propio sin indemnizar?
RNo con la excepción de necesidad propia, que es solo para personas físicas. Si el RDL 28/2026 se convalida, hay que mirar las otras excepciones y preavisar con seis meses.
P¿Qué pasa con la plusvalía si paso los pisos a una sociedad?
RPuede devengarse al aportarlos. Los coeficientes máximos del impuesto cambian desde el 1 de diciembre de 2026, así que conviene calcularla antes de decidir.
¿Dudas entre alquilar a tu nombre o montar una sociedad para alquiler de viviendas? Lo calculamos contigo antes de que muevas ningún inmueble.
Fuentes: RDL 29/2026 (BOE-A-2026-20823); RDL 28/2026 (BOE-A-2026-20822); AEAT: tipos de gravamen; AEAT: sociedades dedicadas al arrendamiento de vivienda.
Antonio E. Gómez Gallardo, abogado (ICAM nº 45.127). Actualizado a 8 de octubre de 2026. Información jurídica y